Facture au Maroc : mentions obligatoires et ICE
Un client professionnel vous demande une facture avec son ICE, un autre veut juste son ticket : que faut-il écrire, et sur quel document ? Cet article reprend, texte à l'appui, ce que prévoient le Code général des impôts (CGI) édition 2026 et la loi 31-08 sur la protection du consommateur, consultés le 17 octobre 2026. Ce n'est pas un conseil fiscal : c'est une base pour en parler avec votre comptable. Il complète notre guide pour choisir un logiciel de caisse et de stock au Maroc, où l'ICE fait partie des critères.
Ticket de caisse, facture, devis : quel document pour qui ?
Le ticket de caisse, pour un particulier. Le CGI prévoit que, « lorsqu'il s'agit de vente de produits ou de marchandises par les entreprises à des particuliers, le ticket de caisse peut tenir lieu de facture » (article 145-III, dernier alinéa). Le ticket doit alors comporter au moins :
- la date de l'opération ;
- l'identification du vendeur ;
- la désignation du produit ;
- la quantité et le prix de vente, avec mention, le cas échéant, de la TVA.
Un justificatif pour tout consommateur. La loi 31-08 ajoute que le fournisseur « est tenu de délivrer une facture, quittance, ticket de caisse ou tout autre document en tenant lieu à tout consommateur ayant effectué une opération d'achat » (article 4). Son décret d'application (article 25, cité dans la version publiée par le portail Adala) ajoute notamment le lieu de l'opération, le total toutes taxes comprises et les modalités de paiement.
La facture, pour un client professionnel. Une entreprise, un auto-entrepreneur ou une administration qui achète chez vous a besoin d'une facture complète, avec son ICE, pour ses propres comptes.
Le devis. Non cité par les textes lus, c'est une proposition de prix avant la vente, avec une durée de validité.
| Situation | Document à remettre |
|---|---|
| Un particulier achète un chargeur | Ticket de caisse (peut tenir lieu de facture, art. 145-III) |
| Un particulier demande une facture | Facture : le ticket « peut » en tenir lieu, ce n'est qu'une possibilité |
| Une société achète 20 câbles pour ses employés | Facture avec l'ICE du client |
| Une entreprise demande un prix avant de commander | Devis, puis facture après la vente |
Les mentions obligatoires d'une facture
Le CGI demande des factures ou mémoires « pré-numérotés et tirés d'une série continue ou édités par un système informatique selon une série continue ». Il énumère 8 mentions, « en plus des indications habituelles d'ordre commercial » (article 145-III) :
| N° | Mention (art. 145-III) | Où la trouver | Exemple fictif |
|---|---|---|---|
| 1° | L'identité du vendeur | Votre registre de commerce, votre enseigne | Atlas Phone, 12 rue des Orangers, Casablanca |
| 2° | L'identifiant fiscal (IF) et le numéro d'article de la taxe professionnelle | Documents remis par le service des impôts | IF 12345678 ; TP 34567890 |
| 3° | La date de l'opération | Jour de la vente | 17/10/2026 |
| 4° | Nom ou raison sociale, adresse et ICE du client | Demandés au client | Société Exemple SARL, Rabat, ICE à 15 chiffres |
| 5° | Prix, quantité et nature des marchandises | Votre caisse | 20 câbles USB-C 1 m à 30 DH HT |
| 6° | La TVA de façon distincte, ou la mention de l'exonération | Votre régime de TVA | TVA 20 % : 120 DH |
| 7° | Les références et le mode de paiement | Votre encaissement | Virement du 17/10/2026 |
| 8° | Tout autre renseignement prescrit par la loi | Votre comptable | Selon votre activité |
Le registre de commerce (RC) n'est pas cité dans cette liste ; s'il est exigé pour votre entreprise, il relèverait du 8°. Demandez à votre comptable.
Calcul fictif des lignes 5 et 6 : 720 DH TTC à 20 % donnent 720 ÷ 1,20 = 600 DH HT et 120 DH de TVA. Vérifiez votre taux avec votre comptable.
Contribuables non commerçants. Ceux qui n'ont pas la qualité de commerçant doivent porter sur tous les documents remis à leurs clients leur identifiant fiscal et leur numéro d'article de taxe professionnelle (article 145-VII).
CPU et auto-entrepreneur. Le même article précise que ses dispositions, sous réserve de l'obligation de détenir une adresse électronique, « ne sont pas applicables aux contribuables personnes physiques dont le revenu professionnel est déterminé selon le régime de la contribution professionnelle unique ou celui de l'auto-entrepreneur » (article 145-XI). Si vous êtes dans l'un de ces régimes, faites le point avec votre comptable sur ce que vous devez écrire.
L'ICE : celui du vendeur, celui du client
Ce qu'est l'ICE. L'Identifiant commun de l'entreprise est un numéro qui identifie l'entreprise et ses établissements de façon unique auprès de toutes les administrations. Il compte 15 positions : 9 pour l'entreprise, 4 pour l'établissement, 2 caractères de contrôle (OMPIC). Pour une nouvelle personne morale, il est attribué par l'OMPIC avec le certificat négatif ; pour une nouvelle personne physique, par la DGI sur le bulletin IF/TP ; les entreprises existantes l'obtiennent sur la plateforme ice.gov.ma (OMPIC). L'OMPIC indique qu'il doit figurer sur les documents officiels depuis le 1er juillet 2016.
L'ICE du vendeur : obligatoire sur la facture et le ticket. « Les contribuables sont tenus de mentionner l'identifiant commun de l'entreprise sur les factures ou les documents en tenant lieu qu'ils délivrent à leurs clients, ainsi que sur toutes les déclarations fiscales » (article 145-VIII, introduit par la loi de finances 2016). Le ticket de caisse qui tient lieu de facture fait partie de ces documents : mettez votre ICE sur vos tickets.
La sanction en cas d'oubli. « Toute infraction aux dispositions de l'article 145-VIII ci-dessus est passible d'une amende de cent (100) dirhams par omission ou inexactitude relevée » (article 198 ter). Sur 300 factures sans ICE, le calcul est vite fait.
L'ICE du client. Le 4° de l'article 145-III demande d'indiquer le nom, l'adresse et « leur identifiant commun de l'entreprise » des acheteurs ; le CGI rattache ce point à la loi de finances 2018. Pour un client professionnel, demandez donc son ICE avant d'établir la facture. Pour un particulier, qui n'a pas d'ICE, le ticket de caisse peut tenir lieu de facture (voir plus haut). La sanction de l'article 198 ter vise l'article 145-VIII, c'est-à-dire l'ICE du vendeur ; pour les conséquences d'un ICE client manquant, demandez à votre comptable.
ICE et avantages fiscaux. « Pour bénéficier des exonérations prévues au présent code, les entreprises doivent disposer de l'identifiant commun de l'entreprise » (article 164-I).
Numérotation et conservation
Une série continue. Les factures doivent suivre une série continue, pré-numérotée ou éditée par un système informatique (article 145-III). En pratique : pas de numéro sauté, pas de doublon, pas de facture supprimée. Une facture erronée ne s'efface pas ; elle se corrige selon la procédure que votre comptable vous indiquera.
Dix ans de conservation. L'article 211 oblige à conserver « pendant dix (10) ans au lieu où ils sont imposés, les doubles des factures de vente ou des tickets de caisse, les pièces justificatives des dépenses et des investissements, ainsi que les documents comptables nécessaires au contrôle fiscal ». Ne pas les conserver expose à une amende de 50 000 DH par exercice (article 185 bis-I).
Présenter ses documents. Ne pas présenter les documents comptables et pièces justificatives prévus aux articles 145 et 146 expose à une amende de 2 000 DH, avec une astreinte possible (article 191-I ; de 500 à 2 000 DH en matière d'impôt sur le revenu).
Factures fictives. L'article 192-I prévoit une amende de 5 000 à 50 000 DH pour qui utilise notamment l'émission de factures fictives ou la « vente sans factures de manière répétitive » afin de se soustraire à l'impôt.
TVA sur la facture : cas assujetti / non assujetti
Si vous êtes assujetti à la TVA, la facture doit indiquer « d'une manière distincte le montant de la taxe sur la valeur ajoutée réclamée en sus du prix ou comprise dans le prix » (article 145-III, 6°). Donnez le hors taxe, le montant de la TVA et le toutes taxes comprises, ligne par ligne ou par taux.
Si l'opération est exonérée ou en régime suspensif (articles 91, 92 et 94 du CGI), la mention de la taxe est remplacée par l'indication de l'exonération ou du régime suspensif.
Si vous n'êtes pas assujetti, les textes lus pour cet article ne fixent pas de formule à écrire à la place de la TVA. Le ticket ne mentionne la TVA que « le cas échéant ». Votre comptable vous dira quoi indiquer selon votre régime.
Facture électronique : ce qui est publié, ce qui ne l'est pas
Point arrêté au 17 octobre 2026, d'après les seuls textes officiels lus.
Ce qui est publié :
- le CGI 2026 impose à certains contribuables (impôt sur les sociétés, impôt sur le revenu au résultat net réel ou simplifié, assujettis à la TVA) de « se doter d'un système informatique de facturation qui répond aux critères techniques déterminés par l'administration » (article 145-IX) ;
- ses modalités « sont fixées par voie réglementaire selon les activités de chaque secteur » (même article) ;
- en janvier 2019, la DGI a indiqué que ces dispositions « ne seront appliquées qu'après la publication du décret réglementaire », de façon graduelle selon les activités, et qu'elles ne s'appliquent pas aux commerçants au régime forfaitaire.
Ce qui n'a pas été trouvé : aucun décret ni arrêté fixant ces critères techniques, aucune date d'obligation, aucun format officiel n'a pu être lu dans une source officielle à cette date. L'expression « facture électronique » n'apparaît pas dans le texte du CGI 2026 consulté.
Aucune date n'est donc avancée ici. Cet encadré sera mis à jour quand un texte officiel sera publié.
Modèle de facture à reproduire
Voici la structure d'une facture qui reprend les mentions de l'article 145-III. Recopiez-la dans votre logiciel ou votre traitement de texte.
En-tête du vendeur : nom ou raison sociale, adresse, téléphone ; IF, numéro de taxe professionnelle, ICE ; RC si votre comptable vous le demande.
Bloc facture : « Facture n° 2026-0142 » (série continue), date de l'opération.
Bloc client : nom ou raison sociale, adresse, ICE.
Tableau des articles :
| Désignation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Câble USB-C 1 m | 20 | 30,00 DH | 600,00 DH |
| Total HT | 600,00 DH | ||
| TVA 20 % | 120,00 DH | ||
| Total TTC | 720,00 DH |
Pied de facture : mode de paiement et références (chèque n°…, virement du…), et toute mention demandée par votre comptable.
Check-list avant d'envoyer une facture :
- ☐ Numéro qui suit le précédent, sans trou
- ☐ Votre identité, IF, TP et ICE
- ☐ Date de l'opération
- ☐ Nom, adresse et ICE du client
- ☐ Nature, quantité et prix de chaque article
- ☐ TVA distincte, ou mention de l'exonération
- ☐ Mode et références de paiement
- ☐ Double conservé
Facture A4 et devis avec ICE dans Afus (formules Pro et Business)
Afus est le logiciel de caisse que j'ai créé. Il ne se dit pas « certifié » : les textes lus n'organisent aucune certification.
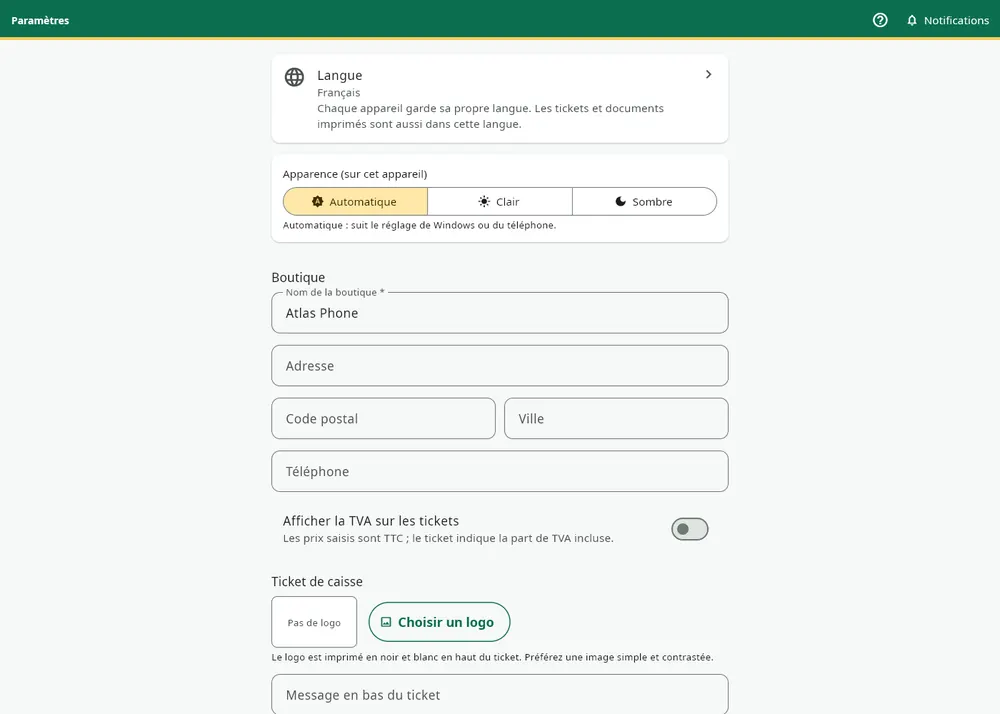
Dans toutes les formules, le ticket de 58 ou 80 mm porte les coordonnées de la boutique, l'ICE et les mentions que vous ajoutez dans les Paramètres, chaque article, la remise et le total.
Dans les formules Pro et Business :
- depuis le détail d'une vente, Facture A4 crée une facture numérotée sans trou, avec le nom, l'ICE et l'adresse du client, les montants HT, TVA et TTC et le mode de paiement ;
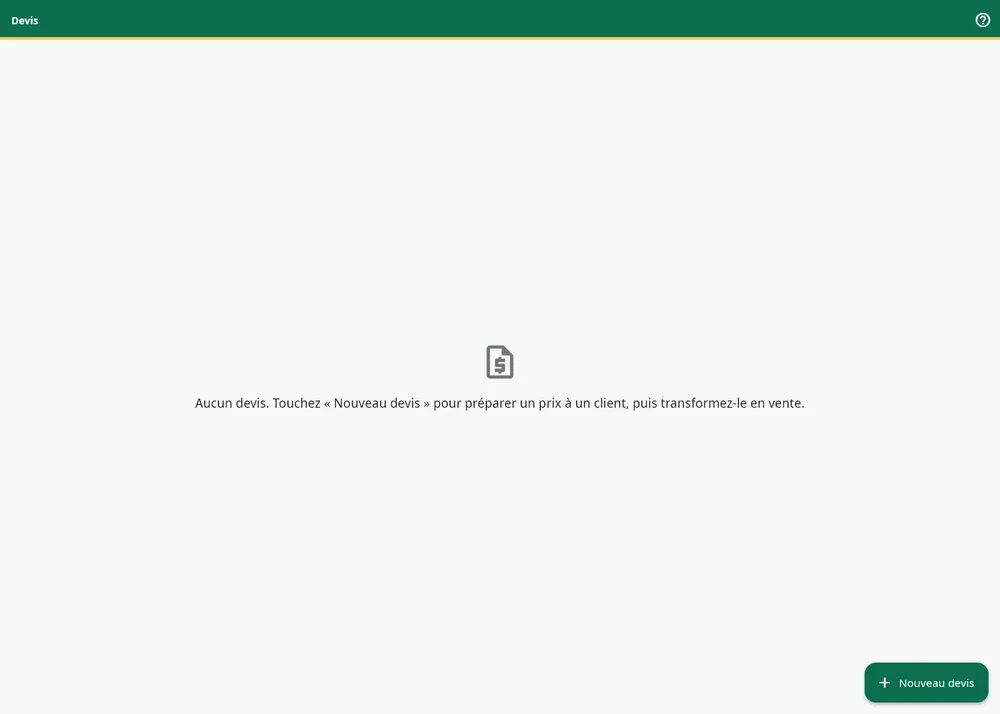
- un devis reprend des articles ou des prestations libres, avec une date de validité (30 jours par défaut) ; accepté, ses articles passent dans le panier de la caisse ;
- les ventes et les factures ne s'effacent pas : une annulation garde son numéro et passe en « Remboursée ».
Dans la formule Business, l'export pour le comptable produit un classeur Excel avec une feuille par journal : ventes, retours, factures, TVA par mois, achats et dépenses. La structure de la facture électronique est préparée ; elle ne sera activée que lorsqu'un format officiel sera publié et rendu obligatoire.
Pour le détail, voyez la section Factures A4 et devis du guide, la page des fonctions d'Afus et la page pour comparer les formules. Afus s'essaie 30 jours gratuitement avec les fonctions Pro, factures comprises : vous pouvez essayer Afus 30 jours.
Dernier conseil, le plus important : faites valider vos modèles par votre comptable avant de les utiliser, qu'ils viennent de cet article, d'Afus ou d'un autre logiciel.
Sources
- Code général des impôts, édition 2026, articles 145, 164, 185 bis, 191, 192, 198 ter et 211, DGI, PDF officiel consulté le 17/10/2026
- Copie d'archive du même PDF, capture du 08/07/2026, lue le 17/10/2026
- OMPIC, Identifiant Commun de l'Entreprise, consulté le 17/10/2026
- OMPIC, ICE obligatoire à partir du 1er juillet 2016, consulté le 17/10/2026
- Ministère de l'Économie et des Finances, communiqué DGI sur le système informatique de facturation, 08/01/2019, consulté le 17/10/2026
- Loi n° 31-08 édictant des mesures de protection du consommateur, article 4 et décret d'application, portail Adala, consulté le 17/10/2026
À lire aussi
Stock et inventaire · · 9 min de lecture
Comment faire l'inventaire de stock d'une boutique
Préparer, compter, comparer, corriger : la méthode pas à pas pour réussir l'inventaire de votre boutique au Maroc, avec fiche à imprimer.
Lire l'articleCrédit client · · 9 min de lecture
Crédit client (karné) : le gérer sans perdre d'argent
Plafond par client, relevé, échéance, rappel WhatsApp poli : la méthode simple pour tenir le karné de votre boutique et être payé à temps.
Lire l'articleGestion de boutique · · 8 min de lecture
Écart de caisse : causes, contrôles et prévention
Erreur de rendu, vente non tapée, annulation suspecte : comprendre un écart de caisse et réduire erreurs et vols en boutique, sans accuser à tort.
Lire l'article